En el ecosistema tributario de la República Dominicana, los comprobantes e41 y e43 de la dgii representan dos de las herramientas más importantes —y frecuentemente confundidas— para documentar erogaciones y deducir gastos en la contabilidad empresarial. Con la obligatoriedad de la Ley 32-23 de Facturación Electrónica, las antiguas secuencias B11 (Compras) y B13 (Gastos Menores) se transforman en sus equivalentes electrónicos timbrados: el e-CF Tipo 41 y Tipo 43.
Emitir incorrectamente un comprobante E41 en lugar de un E43 (o viceversa) puede generar rechazos en el formato de compras 606, inconsistencias en el IT-1 y sanciones por omisión de retenciones de ITBIS o ISR. En esta guía detallada aprenderás exactamente cuándo emitir cada comprobante, qué normativas aplican y cómo gestionarlos de manera automática.
Diferencias Principales: Comprobante E41 vs. Comprobante E43
Para entender los comprobantes e41 y e43 de la dgii, es fundamental distinguir el tipo de proveedor y la naturaleza económica de la transacción comercial:
| Aspecto | e-CF Tipo 41 (Compras) | e-CF Tipo 43 (Gastos Menores) |
|---|---|---|
| Equivalente Tradicional | NCF Tipo B11 | NCF Tipo B13 |
| ¿Quién lo emite? | La empresa que compra bienes o servicios | La empresa para justificar gastos de caja chica / operativos |
| ¿A quién se le emite? | A proveedores informales no registrados en DGII (Personas Físicas) | Gastos menudos donde no es factible obtener factura fiscal formal |
| Retenciones de Impuestos | Obligatoria: 100% ITBIS + Retención ISR (10% servicios o 2% técnicos) | No aplica retención directa en la mayoría de los casos menores |
| Deducibilidad | 100% deducible de ISR previa retención y pago a la DGII | Deducible hasta los límites porcentuales de gastos de la empresa |
Comprobante Electrónico de Compras (E41): Cuándo y Cómo Utilizarlo
El comprobante E41 es el documento que una empresa registrada emite a sí misma para respaldar la compra de bienes o la contratación de servicios prestados por una persona física que no está formalmente inscrita en el RNC como emisor de comprobantes fiscales con valor de crédito (B01 o E31).
Ejemplos Típicos donde Aplica el E41:
- Contratación de un electricista, pintor o plomero informal para reparaciones en la oficina o local.
- Adquisición de productos agrícolas directos del campo a un productor no formalizado.
- Servicios profesionales temporales prestados por personas que no emiten facturas fiscales.
⚠️ Regla Fundamental DGII: Al emitir un comprobante E41, tu empresa asume la condición de Agente de Retención. Debes retener el 100% del ITBIS facturado y retener la tasa correspondiente de ISR (10% en servicios profesionales o alquileres, según el caso), reportando dichos montos en tu declaración mensual IT-1 y formulario IR-17.
Comprobante Electrónico para Gastos Menores (E43): Reglas y Límites
El comprobante E43 está diseñado exclusivamente para sustentar pagos menudos y habituales que se realizan en el giro ordinario del negocio, típicamente cubiertos a través de fondos de caja chica, donde por las circunstancias del mercado no es posible recibir una factura electrónica con crédito fiscal.
Ejemplos Típicos donde Aplica el E43:
- Pago de peajes y pasajes de transporte urbano de colaboradores en diligencias oficiales.
- Compra de insumos de cafetería menudos en comercios informales locales (frutas, botellones de agua menores).
- Estacionamientos públicos y propinas reglamentarias sin NCF.
- Fotocopias, impresiones o reparaciones de urgencia menores.
Nota de Cumplimiento: La DGII establece que los comprobantes E43 no deben utilizarse para fraccionar compras grandes ni para eludir la obligación de exigir comprobantes de crédito fiscal E31 a proveedores formales.
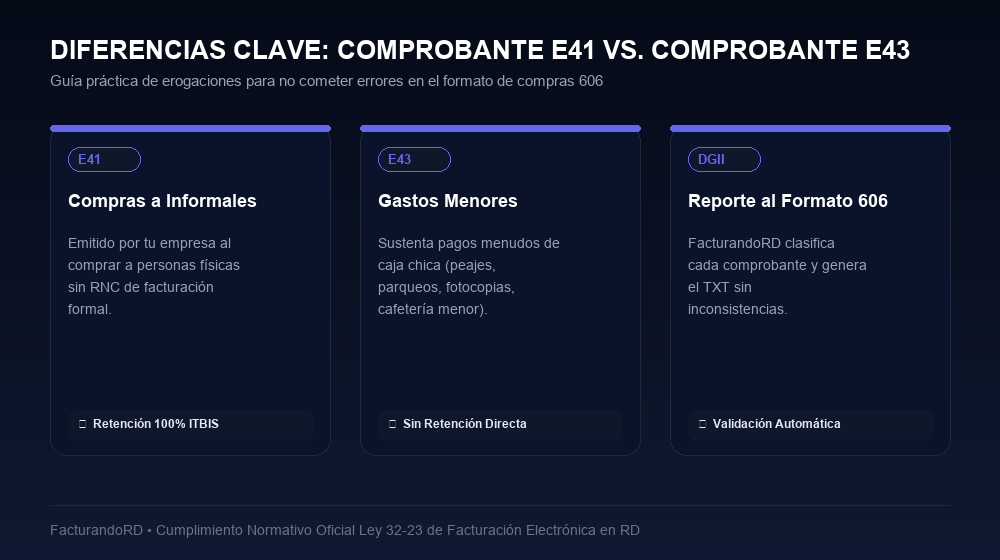
Emisión instantánea de E41 y E43 con cálculo automático de retenciones y reporte 606.
Cómo Emite FacturandoRD tus Comprobantes E41 y E43 en la Nube
En el software contable de FacturandoRD, no tienes que realizar cálculos manuales ni preocuparte por recordar los porcentajes de retención. Nuestro módulo especializado:
- Timbrado Electrónico Inmediato: Solicita la autorización del e-CF 41 o 43 ante la DGII en milisegundos.
- Cálculo Automático de Retenciones: Al seleccionar proveedor informal, el sistema desglosa automáticamente la base imponible, retención de ITBIS y retención de ISR aplicable.
- Alimentación Directa del Reporte 606: Cada E41 y E43 timbrado se envía de forma directa a tu matriz de compras del Formato 606, listo para validar en la herramienta de la DGII sin errores de columnas.
- Coordinación con tu Contador: Tu asesor fiscal puede supervisar y conciliar todas las erogaciones a través de nuestro Portal para Contadores Multiempresa.
Preguntas Frecuentes sobre Comprobantes E41 y E43 de la DGII
¿Puedo emitir un comprobante E41 a una empresa registrada en RNC?
No. El comprobante E41 es exclusivamente para compras efectuadas a personas físicas no registradas o proveedores informales. Si la empresa proveedora tiene RNC activo, es ella quien tiene la obligación de emitirte un comprobante de crédito fiscal E31.
¿Qué pasa si no aplico la retención de ITBIS en un comprobante E41?
Si emites un E41 sin reportar y pagar la retención a la DGII, la administración tributaria impugnará el gasto, cobrará el impuesto omitido más recargos moratorios e intereses indemnizatorios.
¿Los comprobantes E43 pagan ITBIS deducible?
No. Los gastos menores E43 no generan crédito fiscal de ITBIS. El importe total pagado se considera parte del costo o gasto deducible de ISR para el ejercicio fiscal anual.
Controla tus Compras y Gastos Menores sin Riesgos DGII
Gestiona comprobantes electrónicos E41 y E43 con retenciones exactas y exportación al formato 606 con FacturandoRD.