El regimen simplificado de tributacion rst dgii es un esquema tributario especial creado por el Estado Dominicano mediante el Decreto 265-19 para facilitar y simplificar el cumplimiento impositivo de pequeños negocios, microempresas y profesionales independientes. Diseñado para reducir la carga administrativa y fomentar la formalización económica, el RST ofrece ventajas sustanciales frente al régimen tributario ordinario.
Sin embargo, la entrada en vigor de la Ley 32-23 de Facturación Electrónica ha generado múltiples dudas entre los contribuyentes acogidos a este régimen: ¿los contribuyentes del RST deben emitir comprobantes fiscales electrónicos (e-CF)?, ¿cómo se calcula el impuesto a pagar y qué libros deben llevarse? En esta guía completa 2026 resolvemos todas estas interrogantes con absoluta claridad.
¿Cuáles son las Modalidades del Régimen Simplificado de Tributación (RST) de la DGII?
La administración tributaria contempla dos modalidades principales para incorporarse al regimen simplificado de tributacion rst dgii:
1. Modalidad Basada en Ingresos
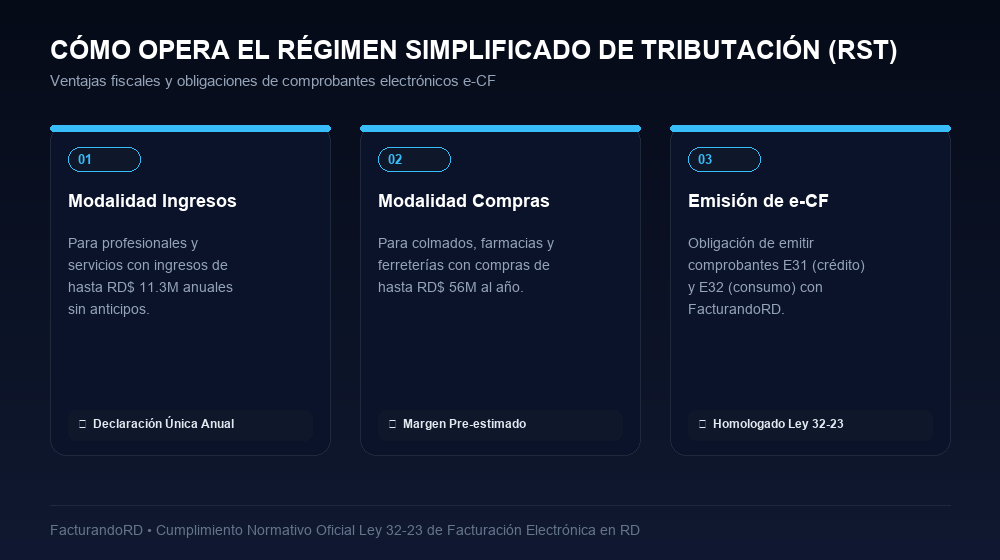
Diseñada para personas físicas y jurídicas cuyos ingresos brutos anuales no superen los topes indexados por la DGII (aproximadamente RD$ 11.3 millones para personas físicas y jurídicas del sector comercial/servicios). Principales características:
- No tienen que remitir mensualmente los formatos de compras 606.
- No pagan el 1% de Impuesto a los Activos.
- No pagan Anticipos de Impuesto sobre la Renta.
- Presentan una única declaración anual consolidada.
2. Modalidad Basada en Compras
Especialmente concebida para personas jurídicas y colmados, minimarkets, farmacias y ferreterías de barrio cuyas compras e importaciones anuales no superen el límite legal (aproximadamente RD$ 56 millones de pesos). La DGII estima sus ventas y su beneficio aplicando márgenes comerciales estandarizados según el sector económico.
Comparativa: Régimen Ordinario vs. Régimen Simplificado de Tributación (RST)
| Obligación Tributaria | Régimen Ordinario DGII | RST (Régimen Simplificado) |
|---|---|---|
| Envío Mensual Formato 606 | Obligatorio cada día 15 | Exento (Modalidad Ingresos) |
| Pago de Anticipos Mensuales de ISR | Obligatorio mensual | CERO Anticipos |
| Impuesto a los Activos (1%) | Aplicable sobre activos fijos | Totalmente Exento |
| Declaración Anual | IR-1 / IR-2 compleja con anexos auditados | Declaración simplificada y cálculo prefijado |
Para comprobar tu idoneidad de inscripción, puedes consultar la sección especializada de la DGII sobre Régimen Simplificado.
¿Cómo Facturan los Contribuyentes del RST con la Facturación Electrónica?
Existe el mito extendido de que los negocios en el RST no necesitan facturar electrónicamente. Esto es falso:
- Los contribuyentes del RST están sujetos al cronograma de la Ley 32-23 de Facturación Electrónica.
- Cuando prestan servicios o venden productos a empresas del régimen ordinario, deben emitir comprobantes fiscales electrónicos válidos para crédito (E31).
- Cuando venden a consumidores finales en tiendas físicas o locales comerciales, deben timbrar comprobantes electrónicos de consumo (E32).
FacturandoRD te permite timbrar e-CF y controlar tus ingresos acumulados para no pasarte del tope del RST.
Ventajas de Usar FacturandoRD si estás Acogido al RST
La plataforma FacturandoRD es el software ideal para negocios bajo el RST porque:
- Monitoreo de Límites de Facturación: Una alerta inteligente te avisa si tus ingresos acumulados en el año se están acercando al tope máximo del RST para evitar que la DGII te traslade forzosamente al régimen ordinario.
- Punto de Venta Rápido (POS): Si tienes un negocio con atención al público, nuestro sistema POS en la Nube timbra comprobantes E32 instantáneamente con impresora térmica Bluetooth o USB.
- Control Integral con tu Contador: Tu contable puede supervisar tus cierres anuales sin costo adicional en el Portal para Contadores.
Preguntas Frecuentes sobre el Régimen Simplificado de Tributación (RST)
¿Puedo perder mi condición de RST si supero el tope anual de ingresos?
Sí. Si durante el año calendario superas el límite de ingresos o compras autorizado por la DGII, serás excluido automáticamente del RST a partir del siguiente ejercicio fiscal y pasarás a tributar en el Régimen Ordinario con todas sus obligaciones de anticipos y formatos.
¿Necesito un certificado digital para facturar si estoy en el RST?
Sí. Todo contribuyente que emita e-CF requiere un certificado digital para procesos automatizados expedido por Avansi o Digifirma.
¿El RST me exime de pagar ITBIS?
En la modalidad de compras el ITBIS está estimado en la cuota global. En la modalidad de ingresos por servicios profesionales, las personas jurídicas te retendrán el 100% del ITBIS facturado.
Factura Fácilmente en el RST con FacturandoRD
Emite tus facturas electrónicas e-CF, mantén el control de tus topes de ingresos y ahorra tiempo cada mes.