El manejo riguroso de las retenciones de itbis e isr en republica dominicana es una de las responsabilidades fiscales más críticas para cualquier empresa, negocio o profesional independiente. Actuar como agente de retención conforme al Código Tributario Dominicano (Ley 11-92) y las normas generales de la Dirección General de Impuestos Internos (DGII) exige aplicar las alícuotas exactas al momento de efectuar pagos a terceros.
Un error u omisión en la retención aplicable no solo inhabilita el gasto para fines del Impuesto sobre la Renta (ISR), sino que genera la obligación solidaria de liquidar el impuesto dejado de retener, junto con recargos del 10% el primer mes, 4% progresivo mensual y un 1.10% de interés indemnizatorio. A continuación, te presentamos la tabla completa de porcentajes y las reglas vigentes en 2026.
Tabla Maestra de Retenciones de ITBIS en República Dominicana (2026)
Las retenciones del Impuesto a la Transferencia de Bienes Industrializados y Servicios (ITBIS) se rigen principalmente por la Norma General 02-05, la Norma 07-09 y disposiciones complementarias de la DGII:
| Naturaleza de la Operación | Emisor (Proveedor) | Receptor (Cliente) | % de Retención ITBIS |
|---|---|---|---|
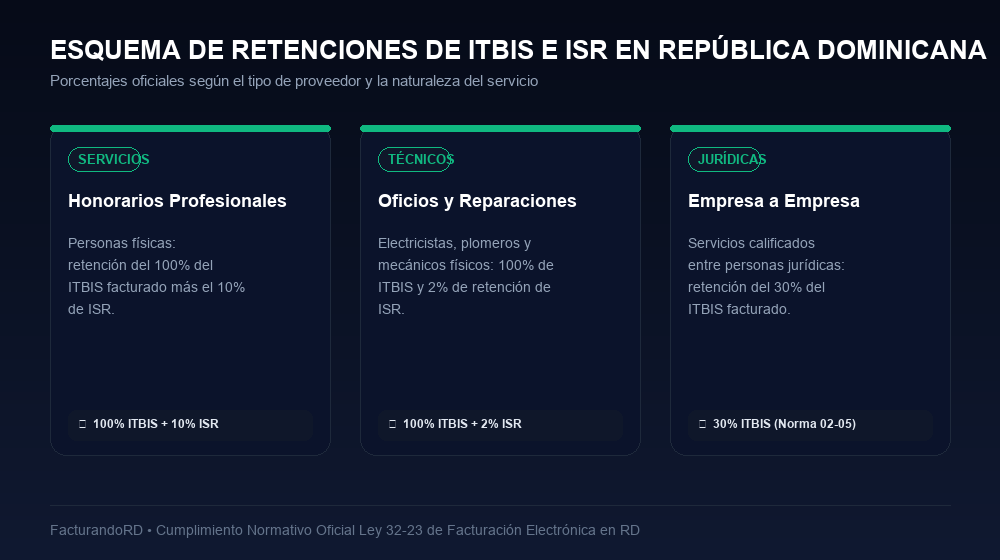
| Servicios Profesionales y Técnicos | Persona Física (Honorarios) | Persona Jurídica (Empresa) | 100% del ITBIS facturado (18%) |
| Alquiler de Bienes Muebles e Inmuebles | Persona Física | Persona Jurídica | 100% del ITBIS facturado |
| Servicios de Seguridad y Vigilancia | Persona Jurídica (Empresa a Empresa) | Persona Jurídica | 100% del ITBIS facturado |
| Servicios de Limpieza | Persona Jurídica a Jurídica | Persona Jurídica | 100% del ITBIS facturado |
| Servicios Generales entre Personas Jurídicas | Persona Jurídica | Persona Jurídica | 30% del ITBIS facturado (Norma 02-05) |
| Compras a Proveedores Informales (E41) | Persona sin RNC de facturación | Persona Jurídica | 100% del ITBIS teórico |
Para mayor detalle sobre normativas puedes revisar la documentación en el portal de la Dirección General de Impuestos Internos.
Tabla Maestra de Retenciones de ISR en República Dominicana
El Impuesto sobre la Renta grava las ganancias y remuneraciones. Al efectuar pagos, las personas jurídicas deben retener los siguientes porcentajes:
- 10% de ISR: Servicios profesionales independientes (abogados, consultores, médicos, contadores), alquiler de cualquier tipo de bien inmueble a personas físicas, y dietas o comisiones no sujetas a TSS.
- 2% de ISR: Servicios de carácter técnico (plomería, electricidad, albañilería, mecánica) prestados por personas físicas, así como pagos por obras y contratos de construcción.
- 5% de ISR: Pagos realizados por el Estado Dominicano (instituciones gubernamentales) a personas físicas y jurídicas por adquisición de bienes y servicios.
- 10% de ISR: Pago de dividendos o distribución de utilidades a accionistas locales o internacionales.
- 27% de ISR: Pagos por rentas de fuente dominicana remitidas al exterior (intereses bancarios, asesorías sin convenio de doble tributación).
Formatos de Envío de la DGII Relacionados con las Retenciones
Las retenciones practicadas deben informarse y liquidarse en los plazos legales correspondientes:
- Formato 606 (Compras de Bienes y Servicios): Se reporta a más tardar el día 15 de cada mes indicando las columnas de ITBIS retenido y monto de retención de renta.
- Declaración Jurada Mensual IT-1: Se liquida el ITBIS propio y se entera el ITBIS retenido a terceros.
- Declaración Jurada IR-17: Se pagan las retenciones de ISR y retenciones sobre retribuciones complementarias dentro de los primeros 10 días de cada mes.
FacturandoRD aplica automáticamente las reglas de retención y genera tu IR-17 y 606 sin errores.
Automatiza las Retenciones de ITBIS e ISR con FacturandoRD
Evita los errores manuales de cálculo de alícuotas. Con la plataforma de FacturandoRD:
- Al registrar una factura de gasto o compra de servicios, el software detecta automáticamente si el proveedor es persona física o jurídica y predetermina la retención exacta (10%, 2% o 100% de ITBIS).
- Emisión de cartas de retención para entrega a proveedores con código QR y timbrado oficial.
- Acceso compartido para tu asesor fiscal mediante el Software para Contadores, permitiéndole descargar los TXT del 606 y cifras del IR-17 con un solo clic.
Preguntas Frecuentes sobre las Retenciones de ITBIS e ISR en República Dominicana
¿Si una persona jurídica le factura a otra persona jurídica, siempre se retiene el 30% de ITBIS?
No en todos los casos. Solo se retiene el 30% del ITBIS facturado cuando se trata de servicios profesionales legalmente calificados prestados entre personas jurídicas (Norma General 02-05). En la compraventa regular de mercancías o bienes muebles no aplica retención entre personas jurídicas.
¿Quién paga el dinero retenido a la DGII?
La empresa compradora (agente de retención) es la única responsable de enterar el dinero retenido en la DGII a través de los formularios IT-1 e IR-17 en los primeros días del mes siguiente.
¿Qué pasa si mi empresa no entrega la constancia de retención al proveedor?
El proveedor tiene el derecho de exigir su constancia para acreditar el pago adelantado en su declaración jurada IR-1 o IR-2. FacturandoRD emite automáticamente el certificado de retención digital.
Gestiona Retenciones Fiscales sin Errores ni Multas
FacturandoRD calcula tus retenciones de ITBIS e ISR y prepara tus reportes DGII en segundos.